# 灵活就业、劳务报酬、经营所得怎么区分?2026自由职业兼职收入缴税一篇讲透
导读:很多自由职业者、兼职人员和平台从业者都问过同一个问题——我的收入到底算"灵活就业""劳务报酬"还是"经营所得"?这三个词经常被混着说,但它们是三个不同层面的概念,直接决定你按什么税率交税、由谁代扣、能不能扣成本。本文按税法口径一次讲清楚。
一、先分清:三个词根本不是一回事
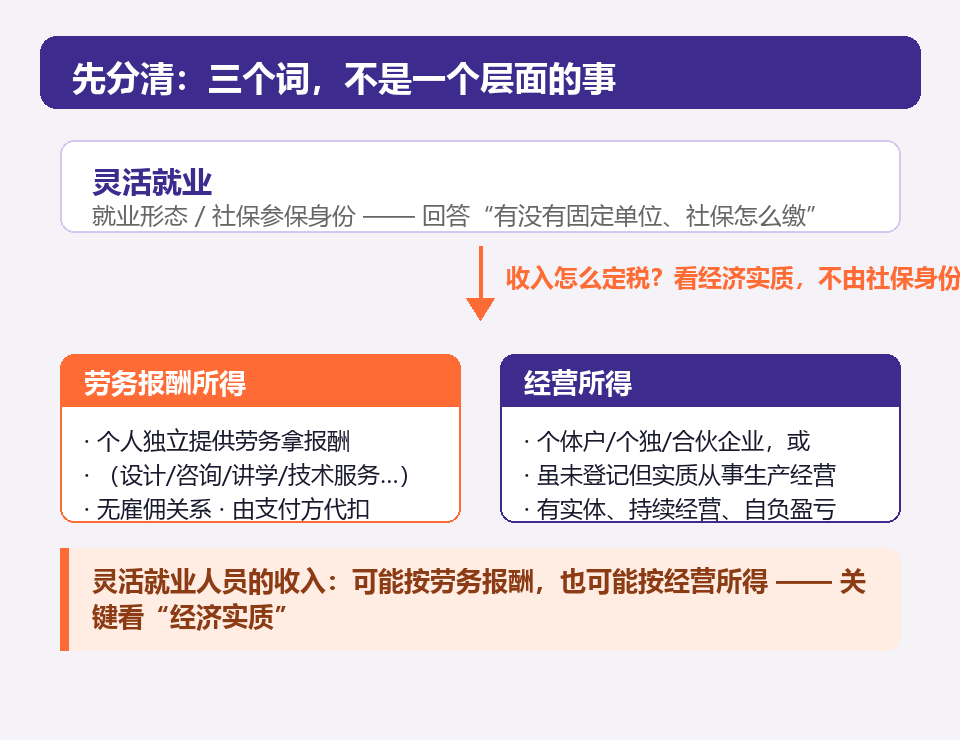
很多人把"灵活就业""劳务报酬""经营所得"当成同一件事,这是最大的误区。实际上:
- **灵活就业**是一个**就业形态和社保参保身份**的概念,不是税法概念。它回答的是"你的工作有没有固定单位、社保怎么缴",回答不了"你的收入该按什么交个税"。
- **劳务报酬所得**和**经营所得**,是《个人所得税法》下的两种**收入类型(应税项目)**。它们回答的才是"这笔钱按哪个税目计税、怎么申报"。
所以正确的问题是:**你是灵活就业人员,你的收入算劳务报酬还是经营所得?** 下面两部分分别拆开讲。
二、"灵活就业"管的是社保,不管收入定税
灵活就业人员通常指:没有固定用人单位、以个体劳动或弹性工作方式取得收入的人员,比如自由设计师、兼职讲师、网约车司机、外卖骑手、家政服务人员等。
它在税务上的直接影响,主要体现在**社保参保方式**上:灵活就业人员没有单位代缴社保,一般以个人身份参加职工基本养老保险和职工基本医疗保险(各地允许的险种和缴费基数略有差异),缴费全部或主要由个人承担。
要注意:**以灵活就业身份参保,不等于你的收入就自动属于某种税目。** 收入按什么交税,看的是你提供服务的"经济实质"——是独立的劳务,还是生产经营。
三、劳务报酬 vs 经营所得:官方口径怎么划界
这是整篇文章的核心。根据《中华人民共和国个人所得税法实施条例》(国务院令第707号)第六条:
- **劳务报酬所得**,是指个人从事劳务取得的所得,包括从事设计、装潢、安装、制图、化验、测试、医疗、法律、会计、咨询、讲学、翻译、审稿、书画、雕刻、影视、录音、录像、演出、表演、广告、展览、技术服务、介绍服务、经纪服务、代办服务以及其他劳务取得的所得。
- **经营所得**,主要包括四类:个体工商户从事生产经营活动取得的所得;个人独资企业投资人、合伙企业个人合伙人来源于境内注册的个人独资企业、合伙企业生产经营的所得;个人依法从事办学、医疗、咨询以及其他有偿服务活动取得的所得;个人对企业、事业单位承包经营、承租经营以及转包、转租取得的所得。
概括成大白话:**劳务报酬是"用你的本事和技术干活,拿劳务费";经营所得是"自己当老板,办了个体户/个独/合伙企业,或者虽未登记但实质上在持续搞经营,赚钱扣除成本后算利润"。**
国家税务总局在多个官方答复中给出了实操判断维度。汇总来看,区分一笔收入究竟属于哪种,关键看以下几点:
1. 有没有办理市场主体登记。 注册为个体工商户、个人独资企业或合伙企业,并以此名义开展业务的,一般按经营所得处理;没有登记、以个人身份独立提供劳务的,一般按劳务报酬处理。
2. 有没有稳定的经营场所和经营实体。 经营所得通常有固定经营场所、设备、雇工等实体要素;劳务报酬一般靠个人技能完成,不需要常设经营场所。
3. 是不是持续性、连续性的经营。 经营所得多是持续、连续的生产经营活动;劳务报酬则可能是一次性、阶段性的劳务。
4. 是否自负盈亏、承担经营风险。 经营所得收入与成本费用配比,赚了亏了自己承担;劳务报酬一般只按工作量或成果收费,不承担经营亏损风险。
5. 收入是否高度依赖个人劳务本身。 如果收入主要源于个人的知识、技能、人气和劳务付出,即便注册了工作室,也仍可能被认定为劳务报酬(这正是"空壳工作室"被查的逻辑基础)。
特别提醒:**是否有营业执照,不是"一票定音"的依据。** 税务机关按"经济实质"判定,而不只是看形式。国家税务总局天津市税务局在关于灵活用工人员收入的答复中明确:灵活用工人员注册成立个体工商户、或者虽未注册但在互联网平台从事生产经营性质活动的,其收入属于经营所得;判定要看纳税人在平台上提供劳务或从事经营的经济实质,而非简单地看劳动依托的平台。
四、六种常见情形,对照看看你在哪一栏
- **情形1:设计师/写手/讲师以个人身份接单,从企业或个人处拿报酬。** 企业按劳务报酬代扣个税,年度并入综合所得汇算。→ 劳务报酬
- **情形2:没有登记个体户,但长期在平台接单跑配送、做推广,平台按规则结算。** 一般由平台按劳务报酬扣缴;若业务实质构成经营,按经营所得。→ 以劳务报酬为主,特殊情形看实质
- **情形3:办了营业执照的个体户卖货、开餐饮店、做维修,有真实经营。** 收入减成本费用后按经营所得计税。→ 经营所得
- **情形4:注册了工作室(个人独资企业)承接业务,工作室有真实办公场地、人员、成本。** 个人从工作室分配所得按经营所得计税。→ 经营所得
- **情形5:注册了工作室但只是"走账壳子",业务实际还是个人自己接单干活,无场地无成本无雇工。** 大概率被穿透认定为劳务报酬,甚至面临偷税风险。→ 劳务报酬(且可能涉税风险)
- **情形6:有主业上班,业余接单赚外快。** 主业是工资薪金,业余接单部分按劳务报酬处理,年度并入综合所得统一汇算。→ 劳务报酬
五、交税方式差多少?两组数字看懂差异
**劳务报酬所得(预扣 + 年度汇算):**
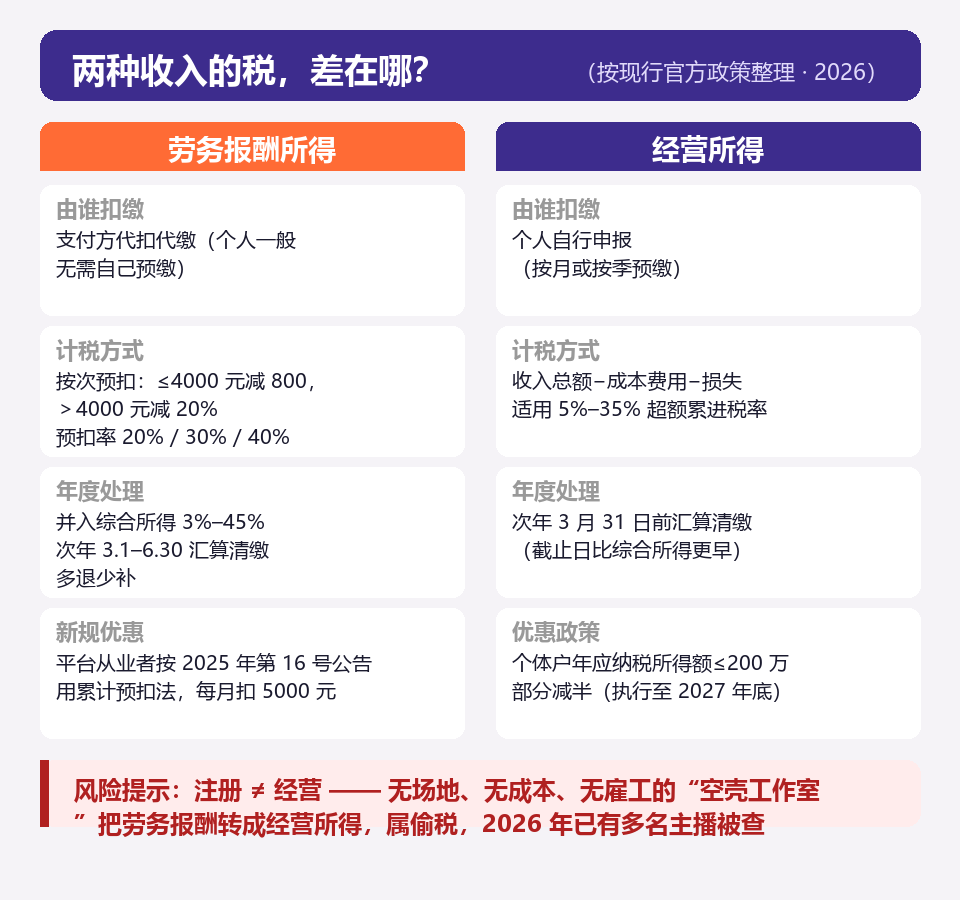
- 由支付方(单位或个人)在支付时代扣代缴个税,个人一般无需自己申报预缴。
- 预扣环节:每次收入不超过4000元的,减除费用800元;超过4000元的,减除20%的费用。预扣率20%~40%(超过2万元部分30%、超过5万元部分40%)。
- 年度汇算环节:劳务报酬收入减除20%费用后并入综合所得,与工资薪金等一起按3%~45%的超额累进税率计算,次年3月1日至6月30日通过个人所得税APP办理汇算,多退少补。
**经营所得(自行申报,按年计税):**
- 每一纳税年度的收入总额减除成本、费用以及损失后的余额为应纳税所得额,适用5%~35%的五级超额累进税率。
- 按月或按季预缴,年度终了后**次年3月31日前**办理经营所得汇算清缴(注意:这个截止日期早于综合所得的6月30日)。
- 最大优势是**可以扣除真实成本费用**(场地、设备、材料、雇工工资等);代价是自己要记账、申报,纳税合规成本更高。
- 现行优惠:2027年12月31日前,个体工商户年应纳税所得额不超过200万元的部分,减半征收个人所得税(不区分查账征收还是核定征收,均可享受)。
**平台从业者还有一条2025年新规:**
自2025年10月1日起施行的《国家税务总局关于互联网平台企业为平台内从业人员办理扣缴申报、代办申报若干事项的公告》(国家税务总局公告2025年第16号)明确:从业人员从平台取得的劳务报酬所得,平台按**累计预扣法**计算并预扣预缴税款,其中**每月可扣5000元减除费用**后再按预扣率计算,而不是每次全额预扣——对长期在单一平台接单的人来说,平时预扣的税明显减少。同时,从业人员的平台服务收入还可按规定享受增值税小规模纳税人月销售额10万元以下免征增值税、适用3%征收率减按1%征收等优惠;连续12个月平台服务收入累计超过500万元,平台应当引导其依法办理市场主体登记。
六、三个高频误区,踩中可能吃罚单
**误区一:"注册个个体户/工作室,把劳务报酬变成经营所得,税就低了。"**
这是目前税务稽查的重点打击对象。2026年多地税务部门公开曝光的网络主播偷税案件中,当事人正是通过注册"空壳"个人独资企业、将本属于劳务报酬的收入伪装成经营所得申报,最终被认定为偷税、追缴税款并处罚。判断收入性质看的是**真实业务实质**——没有场地、没有成本、没有雇工、业务全靠个人劳务,空壳主体改变不了收入性质,反而把"算错税目"升级成"偷税"。
**误区二:"我是灵活就业人员,收入是公司/平台自己付的,不关我事,也不用报税。"**
劳务报酬虽然由支付方预扣,但如果多处取得劳务报酬、或年度综合所得超过免税额需补税,个人有汇算申报义务;经营所得更是要个人自行申报。不管谁来扣,**纳税义务始终在取得收入的个人身上**。
**误区三:"个体户核定征收=想怎么报怎么报,不用记账。"**
核定征收是针对账簿不健全的小规模纳税人采取的简化征收方式,不代表可以随意虚报。税务机关会结合经营规模、行业水平核定,一旦实际经营情况明显超出核定标准,仍应依法调整。试图通过拆分收入、虚开发票"维持"低税负,风险极高。
七、不同身份,直接抄答案
- **有主业、偶尔兼职接单**:外快按劳务报酬处理即可,平时由付款方代扣,次年汇算时和工资合并,多数情况下预扣多了还能退税。**不建议**为此专门注册公司或工作室。
- **没有主业、长期自由职业**:以个人身份接单就按劳务报酬处理;如果业务稳定、成本投入大(场地、设备、材料、请人),可考虑注册个体工商户或工作室,把成本费用合规扣除,但要算清"节税省下的钱"是否覆盖记账报税的成本和精力。
- **打算注册个体户/工作室创业**:记住一条底线——**要有真实经营**。场地、业务、资金流水、账目对得上,经营所得才站得住;只为了开发票、降税率而注册的"空壳",是稽查重点。
- **平台从业者(配送、推广、家政等)**:留意平台是否按2025年第16号公告用累计预扣法扣缴,确认自己的收入被定性为劳务报酬还是经营所得;收入较高的,主动了解增值税免税和减征政策是否适用。
八、给老板和财务的一句话提醒
如果你是企业老板,支付给个人的设计费、咨询费、推广费等,**不能为了省事全部按"工资薪金"处理,也不能让个人随便找张个体户发票就按经营所得入账**。付款方在向个人支付劳务报酬时有法定的预扣义务;取得发票时也要核验对方主体是否真实经营。一笔钱定错税目,企业和个人都可能承担补税与罚款风险。
本文依据《中华人民共和国个人所得税法》及其实施条例(国务院令第707号)、国家税务总局公告2025年第16号、财政部 税务总局公告2023年第12号等公开文件整理,仅供了解参考。每个人的收入结构、业务模式不同,最终税目认定以主管税务机关为准;拿不准时,可拨打12366或咨询专业财税机构。
**佛山市中钧同道企业管理有限公司(中钧财税)**,深耕佛山、辐射珠三角,提供公司注册、个体工商户/个独登记、代理记账、财税合规咨询一站式服务。收入定性拿不准、注册主体不知道怎么选?欢迎咨询,帮你把税务风险挡在前面。

 网站导航
 联系我们
 在线咨询
