
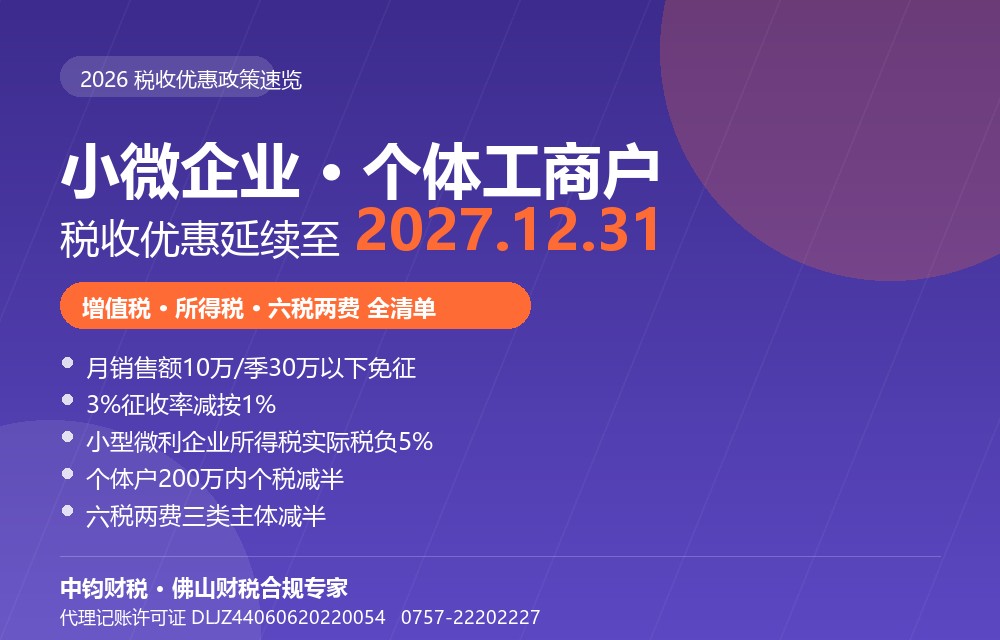
直接答案:这轮小微企业、个体工商户税收优惠的执行期统一延续到2027年12月31日,2026年并没有到期。其中增值税优惠随《中华人民共和国增值税法》2026年1月1日施行,由《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告2026年第10号)做衔接:小规模纳税人月销售额10万元(季30万元)以下免征增值税、3%征收率减按1%;企业所得税方面小型微利企业实际税负仅5%;个体工商户年应纳税所得额200万元以内部分减半征收个人所得税;六税两费对三类主体减半征收。下面按税种逐项拆开,附政策依据、算法口径,以及财税实务中最容易踩错的六个点。
一句话记牢这套组合拳:增值税看"10万/30万起征点+1%征收率",企业所得税看"300万以内利润、实际税负5%",个体工商户看"200万以内减半个税",六税两费看"三类主体减半且可叠加"。以上优惠全部执行至2027年12月31日,佛山企业不必担心2026年断档。
一、优惠清单速查:延续了什么、延续到什么时候
先把这次"延续"的整体面貌看清楚。除增值税部分因新法施行换了文件号之外,其余优惠的文件依据、适用条件、减免幅度均保持不变,属于典型的"平移延续"。
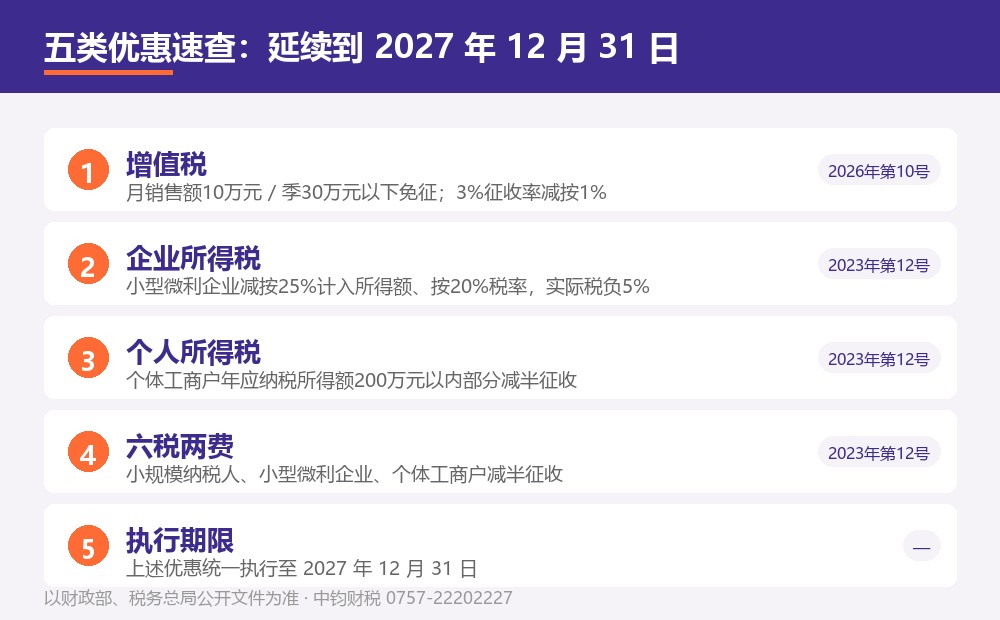
| 优惠项目 | 政策依据 | 执行期限 | 核心内容 |
|---|---|---|---|
| 小规模纳税人增值税起征点 | 财政部 税务总局公告2026年第10号 | 2026.1.1—2027.12.31 | 月销售额10万元、季30万元以下免征增值税 |
| 小规模纳税人减征增值税 | 财政部 税务总局公告2026年第10号 | 2026.1.1—2027.12.31 | 3%征收率减按1%征收 |
| 小型微利企业所得税 | 财政部 税务总局公告2023年第12号 | 2023.1.1—2027.12.31 | 减按25%计入应纳税所得额,按20%税率,实际税负5% |
| 个体工商户个人所得税 | 财政部 税务总局公告2023年第12号 | 2023.1.1—2027.12.31 | 年应纳税所得额不超过200万元部分减半征收 |
| "六税两费"减半 | 财政部 税务总局公告2023年第12号 | 2023.1.1—2027.12.31 | 小规模纳税人、小型微利企业、个体工商户减半征收 |
需要特别说明的是,2026年增值税优惠并不是"新增政策",而是立法衔接:增值税由暂行条例上升为法律后,原有的起征点、减征等优惠通过2026年第10号公告整体平移,同时对部分口径做了明确。因此2026年申报的口径与2025年基本一致,企业无需调整既有的开票、申报习惯。
二、增值税:起征点分三档,1%征收率继续执行
法律依据层面,《中华人民共和国增值税法》第二十三条规定:小规模纳税人发生应税交易,销售额未达到起征点的,免征增值税;达到起征点的,依照本法规定全额计算缴纳增值税。同时明确小规模纳税人是指年应征增值税销售额未超过500万元的纳税人,自然人属于小规模纳税人。
起征点标准(财政部 税务总局公告2026年第10号,2026.1.1—2027.12.31):
- 以一个月为一个计税期间的:起征点为月销售额10万元;
- 以一个季度为一个计税期间的:起征点为季度销售额30万元;
- 按次纳税的:起征点为每次(日)销售额1000元,一日内发生多次应税交易的,按日适用起征点标准。
3%征收率减按1%:自2026年1月1日至2027年12月31日,小规模纳税人发生除销售、出租不动产或者转让土地使用权之外的增值税应税交易,依照3%征收率减按1%征收率征收增值税;按规定预缴增值税的项目,当期在预缴地实现的全部价款、预收款合计达到起征点的,减按1%预征率预缴。
开票与放弃免税的口径方面,根据《国家税务总局关于起征点标准等增值税征管事项的公告》(国家税务总局公告2026年第4号):小规模纳税人发生应税交易,销售额未达到起征点标准的,可以选择全部或者部分应税交易放弃免税并开具增值税专用发票;适用减按1%征收率政策的,应当按照1%征收率开具增值税发票。这里有一个对小微企业比较友好的细节——《增值税法》规定纳税人放弃增值税优惠后36个月内不得再享受该项优惠,但小规模纳税人除外,也就是说小规模纳税人因客户需要专票而临时放弃免税,不会被锁定36个月。
此外,自2026年1月1日起,小规模纳税人(不含自然人)销售自己使用过的固定资产,按照简易计税方法依照3%征收率减按2%计算缴纳增值税,有处置旧设备的个体户和企业可以一并关注。
三、企业所得税:小型微利企业实际税负5%
根据财政部 税务总局公告2023年第12号,对小型微利企业减按25%计算应纳税所得额、按20%的税率缴纳企业所得税的政策,延续执行至2027年12月31日。两项折算后,实际税负为5%。
举个直观例子:某企业年应纳税所得额300万元,按25%计入应纳税所得额即75万元,再按20%税率计算,应纳企业所得税15万元,与300万元直接乘以5%的结果一致。相比25%的法定税率,节税效果相当明显。
享受这项优惠必须同时满足三个条件:
1. 行业条件。 从事国家非限制和禁止行业;
2. 利润条件。 年度应纳税所得额不超过300万元;
3. 规模条件。 从业人数不超过300人,且资产总额不超过5000万元。
口径上要注意两点:一是从业人数包括与企业建立劳动关系的职工人数和企业接受的劳务派遣用工人数,人数与资产总额指标按企业全年的季度平均值确定,年度中间开业或终止经营的,以实际经营期作为一个纳税年度确定;二是小型微利企业的判定以企业所得税年度汇算清缴结果为准,平时预缴按上年度汇算结果判断,年度汇算时若不符合需补缴税款,因此年底前的利润测算非常关键。
四、个人所得税:个体工商户200万元以内减半
根据财政部 税务总局公告2023年第12号,自2023年1月1日至2027年12月31日,对个体工商户年应纳税所得额不超过200万元的部分,减半征收个人所得税;个体工商户在享受现行其他个人所得税优惠政策的基础上,可以叠加享受本条优惠。
执行层面的要点:
- 不区分征收方式。 查账征收与核定征收的个体工商户均可享受,核定征收户同样按减免后的税额缴纳;
- 预缴即可享受。 在预缴环节就能按减免后的金额申报,年度汇算清缴时多退少补,不需要等到年底才享受;
- 无需备案。 通过填写纳税申报表相关栏次即可享受,税务机关在申报系统中已做自动计算,纳税人如实填写经营数据即可。
减免税额的计算思路是:先算年应纳税所得额中不超过200万元部分对应的应纳税额,扣除其他政策已减免的税额后,再按50%计算减免额;超过200万元的部分正常计算。实务中申报系统会自动完成这段计算,经营者真正需要把关的是收入、成本费用凭证的完整与真实——这也是核定转查账、汇算补税风险的主要来源。
五、"六税两费":三类主体减半,而且可以叠加
根据财政部 税务总局公告2023年第12号,自2023年1月1日至2027年12月31日,对增值税小规模纳税人、小型微利企业和个体工商户减半征收资源税(不含水资源税)、城市维护建设税、房产税、城镇土地使用税、印花税(不含证券交易印花税)、耕地占用税和教育费附加、地方教育附加。
也就是俗称的"六税两费",八项税费直接少交一半。其中水资源税与证券交易印花税不参与减半,需要单独区分。
三个容易被忽略的细节:
1. 可以叠加。 这三类主体已依法享受其他税费优惠的,仍可叠加享受减半优惠。享受顺序上,"六税两费"减半是在享受其他优惠基础上的再享受,原来适用比例减免或定额减免的,减半计算的基数是应纳税额减除原有减免税额后的数额。
2. 与小型微利企业所得税优惠是两笔优惠。 企业已经享受了小型微利企业所得税优惠,不影响继续申报享受"六税两费"减半,两者互不排斥。
3. 转一般纳税人有时间节点。 增值税小规模纳税人按规定登记为一般纳税人的,自一般纳税人生效之日起不再按小规模纳税人适用"六税两费"减免政策;但如果同时符合小型微利企业条件,仍可申报享受。企业办理汇算清缴后被确定为小型微利企业的,可自办理汇算清缴当年的7月1日至次年6月30日申报享受该项优惠。
六、佛山企业最容易踩错的六个点
1. 起征点是"未达即免、达到即全额"。 月销售额10万元以下免征,一旦达到10万元,是全额计算缴税,不是只对超出的部分征税。临界点附近的收入确认时点安排,直接影响税负。
2. 1%征收率有排除项。 销售不动产、出租不动产、转让土地使用权这三类应税交易,不适用3%减按1%,仍按原征收率执行。
3. 开票口径要一致。 适用减按1%征收率政策的,应当按1%征收率开具发票;既想按1%缴税又想给客户开3%专票,属于典型的口径冲突。
4. 别把两笔优惠当成一笔。 "六税两费"减半与小型微利企业所得税优惠是两回事,可以同时享受,漏享一项就是白交钱。
5. 规模指标会被突破。 资产总额超过5000万元、从业人数超过300人,或年应纳税所得额超过300万元,只要碰到一条就不再是小型微利企业。股东借款、大额设备采购、年末突击开票都可能把指标顶出去。
6. 政策期限是2027年12月31日,不是2026年。 网上把"增值税法2026年施行"误读成"优惠2026年到期"的说法不少,实际是换文件继续执行,无需抢在2025年底前"用完额度"。
七、优惠怎么落到申报里
政策本身已经足够明确,真正的难点在于申报口径与账务处理能不能对得上:起征点是按月还是按季适用、两种计税期间不能混用;跨期开票、红冲发票如何影响起征点判断;核定征收户与查账征收户在个税减半上的算法差异;六税两费叠加时的减免基数确定,这些细节一旦算错,要么多缴税,要么在后续核查中被要求补税。对于刚完成个转企、税种核定、征收方式变更的企业,建议在申报前把口径确认清楚,避免在优惠期内留下瑕疵。
小微企业、个体工商户优惠落地 · 中钧财税
中钧财税(代理记账许可证 DLJZ44060620220054)为佛山及珠三角小微企业、个体工商户提供:小规模与小型微利企业优惠适用判定、个体工商户个税减半申报、六税两费叠加减免核对、个转企与税种核定衔接,持牌会计把关,申报口径一次做对。
佛山市顺德区大良街道南华社区沿江北路18号金域湾花园倚涛居7号商铺之三 | 0757-22202227
13825559755 立即咨询常见问题
小微企业、个体工商户的税收优惠什么时候到期?
目前这一轮优惠的执行期统一到2027年12月31日。其中小型微利企业所得税、个体工商户个人所得税减半、"六税两费"减半的依据是财政部 税务总局公告2023年第12号;小规模纳税人增值税起征点和1%征收率的依据是财政部 税务总局公告2026年第10号,执行期均为2026年1月1日至2027年12月31日,2026年并未到期。
小规模纳税人月销售额刚好10万元,要不要交增值税?
按月计税的起征点是月销售额10万元,销售额未达到起征点的免征增值税,达到起征点则全额计算缴纳。也就是说10万元是临界线,是否"达到"要看当月不含税销售额的准确口径。按季计税的起征点是30万元,两种计税期间不能混用。
小型微利企业的5%税负是怎么算出来的?
依据财政部 税务总局公告2023年第12号,小型微利企业减按25%计算应纳税所得额,再按20%的税率缴纳企业所得税,25%×20%=5%。例如年应纳税所得额300万元,应纳企业所得税15万元,即75万元乘以20%,等同于300万元的5%。
个体工商户年利润超过200万元,还能享受减半吗?
可以享受,但只对不超过200万元的部分减半,超过200万元的部分正常计算个人所得税。该优惠不区分查账征收和核定征收,且在享受其他个人所得税优惠政策的基础上可以叠加,预缴环节即可享受,年度汇算清缴时多退少补。
已经享受了小型微利企业所得税优惠,还能享受六税两费减半吗?
可以,这是两笔互不排斥的优惠。根据财政部 税务总局公告2023年第12号,增值税小规模纳税人、小型微利企业和个体工商户减半征收资源税(不含水资源税)、城市维护建设税、房产税、城镇土地使用税、印花税(不含证券交易印花税)、耕地占用税和教育费附加、地方教育附加。享受顺序上,减半计算的基数是应纳税额减除原有减免税额后的数额。
企业从小规模纳税人转为一般纳税人,六税两费优惠会受影响吗?
会。自一般纳税人生效之日起,不再按增值税小规模纳税人适用"六税两费"减免政策;但如果企业同时符合小型微利企业条件,仍可申报享受该项优惠。企业办理汇算清缴后被确定为小型微利企业的,可自办理汇算清缴当年的7月1日至次年6月30日申报享受,时间节点需要提前安排。
本文依据财政部、税务总局公开政策文件与各地税务机关公开答复整理,政策内容以官方原文为准,具体适用条件与申报口径请以主管税务机关执行口径为准。如需结合本企业实际情形判断,可联系中钧财税 0757-22202227。
 网站导航
 联系我们
 在线咨询
